
说实话,前两年我买车险完全就是稀里糊涂的,业务员说啥就是啥,每年四千多块钱交出去,连自己保了啥都说不清楚。直到去年一个老同学给我推了好车主保险助手,我才算真正搞明白车险到底该怎么买才划算。今天就把我自己踩过的坑和后来省钱的实操经验,原原本本分享给大家,尤其适合刚提车的新手朋友,看完至少能少花好几百冤枉钱。
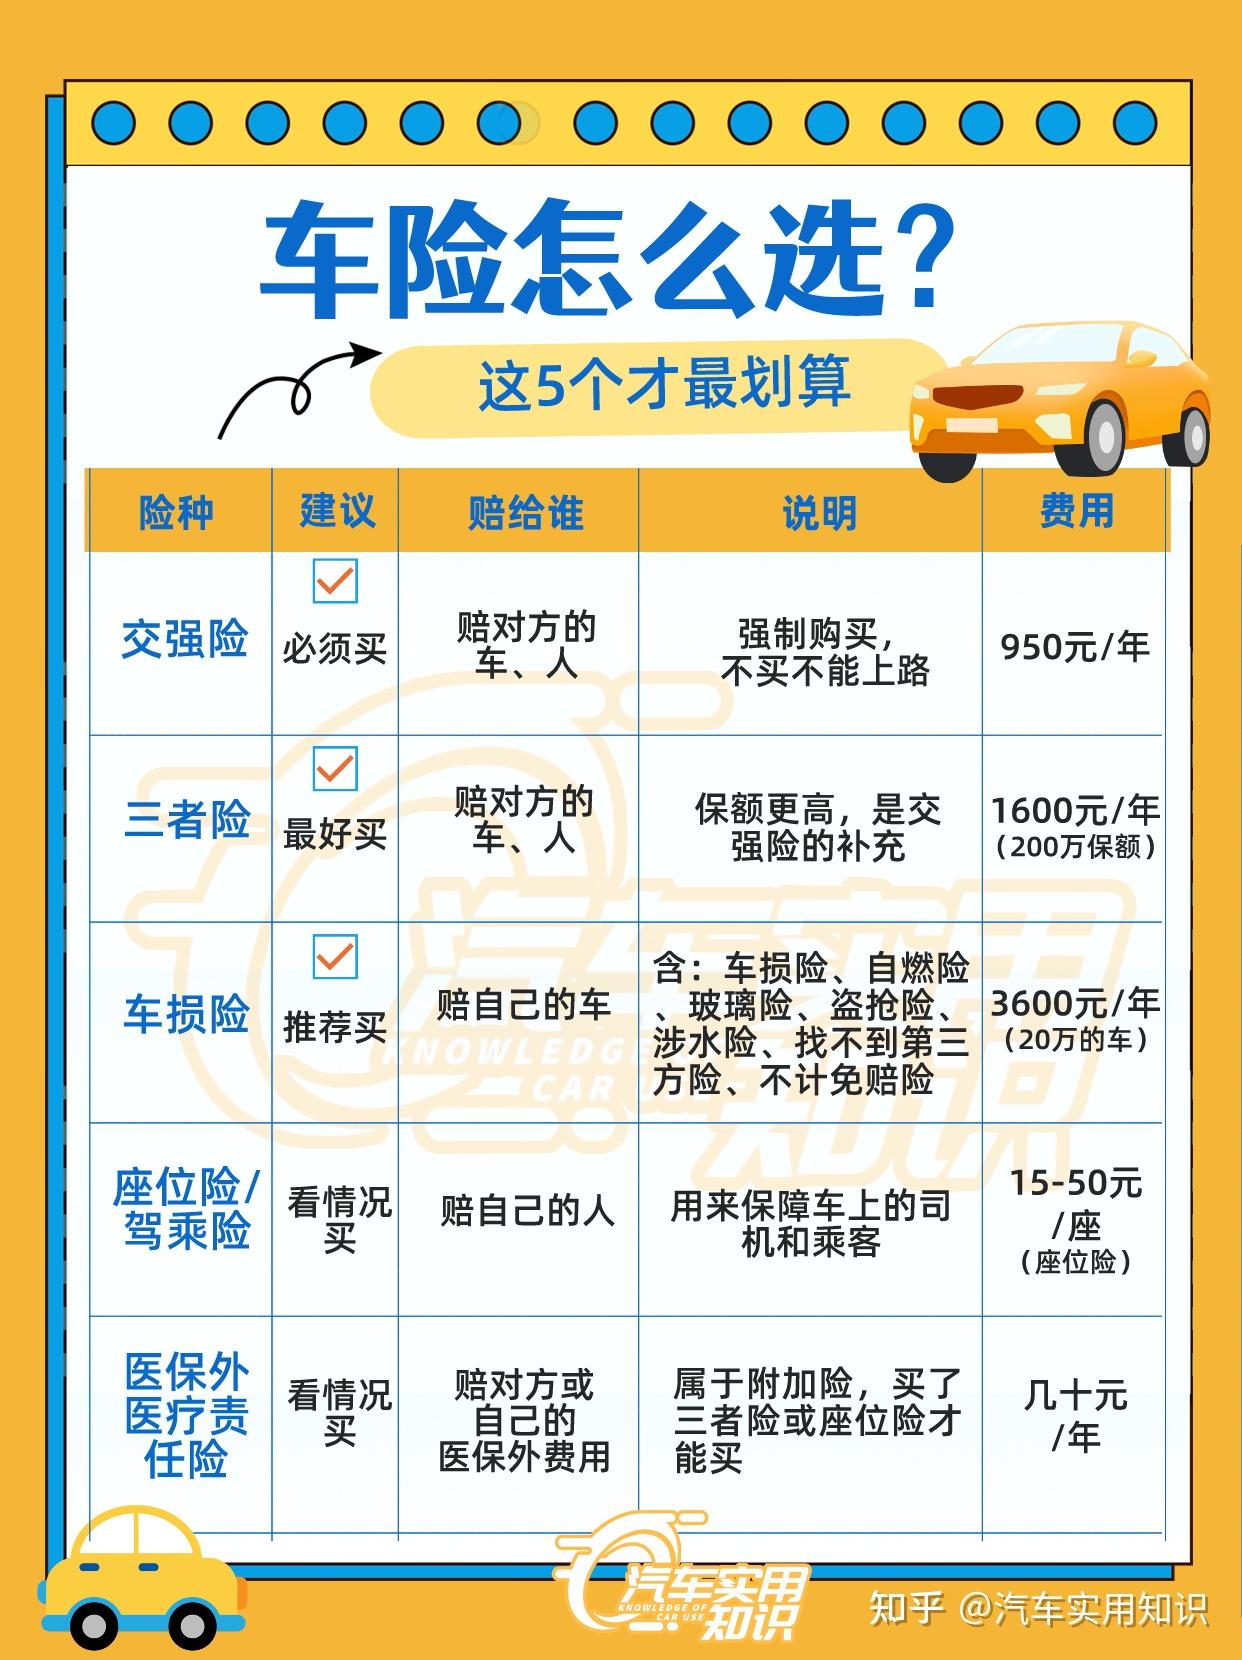
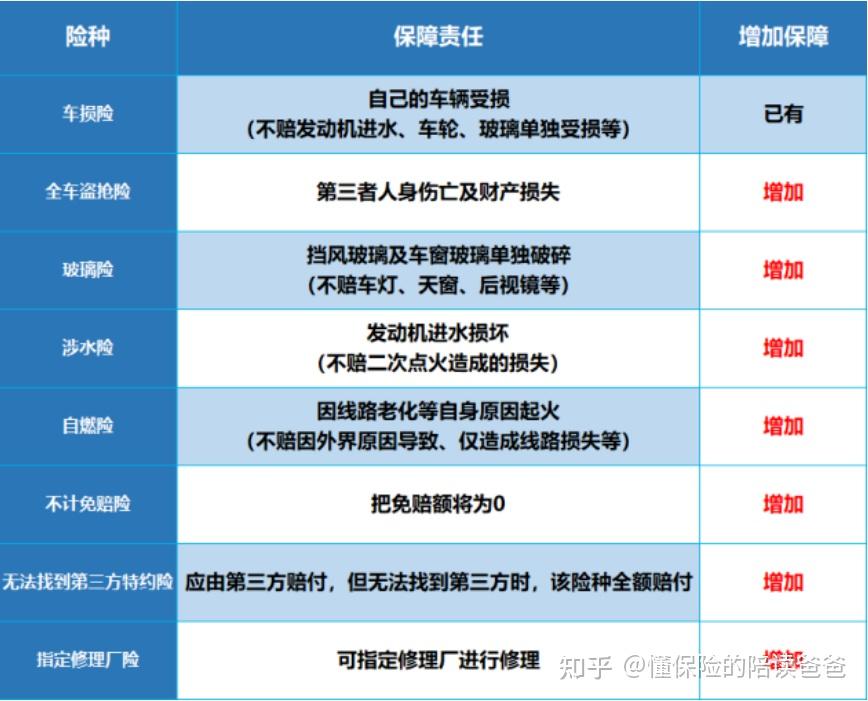
很多人买保险吃亏就吃在不懂险种上。交强险这个没得商量,国家强制,不买不能上路,这个钱省不了。但商业险里面门道就多了。我第一年被忽悠买了全险,什么划痕险、玻璃险、涉水险、自燃险全给我安排上了,结果一年下来一个都没用上。后来用好车主保险助手查了一下,像我这种开了五六年的老车,划痕险和玻璃险真心没必要,小刮小蹭自己花两百块修了,走保险反而第二年保费涨得更多,算下来根本不划算。
第三者责任险倒是建议买高一点,现在路上豪车多,万一碰一下,一百万和两百万保额差不了几十块钱,但真出事的时候差距就大了。车损险看车龄,新车前三年建议买,老车残值不高就可以考虑省掉。车上人员险如果平时就自己开,买个最低档意思一下就行。这些搭配思路,在好车主保险助手里面都有很直观的测算工具,输入车价和车龄,它会给你一个大概的推荐方案,比听业务员瞎忽悠靠谱多了。
这个是我自己实测出来的经验。车险到期前一个月,各种保险公司的电话就开始轰炸了,千万别急着答应。我去年就是提前二十天买的,后来跟同事一聊,他比我晚买一周,同样的公司同样的险种,返现多拿了三百多块。原因很简单,越临近到期日,业务员冲业绩的压力越大,给的优惠力度就越大。但也不能拖到过期,脱保上路被查到要扣车罚款,得不偿失。
我现在的做法是,到期前十五天左右开始比价。先用好车主保险助手看一下各家公司的报价区间,心里有个底,然后挑两三家谈返现。记住一点,返现一定要问清楚是直接抵扣保费还是事后返到卡里,有的业务员嘴上说返五百,结果拖了三个月才到账,这种就要留个心眼。另外好车主保险助手上面经常有各家保司的活动汇总,什么送油卡、送保养之类的,折算下来也是钱。

第一个,如果你的车连续几年没出险,保费折扣是逐年递增的,最高能打到三折多。所以小事故能私了就私了,别动不动就报保险,除非维修费超过一千块,否则走保险铁定亏。第二个,很多保险公司对安全驾驶有额外优惠,比如装了行车记录仪、参加了安全驾驶活动,这些在好车主保险助手上都能查到具体的加分项,续保的时候主动提出来,又能省一笔。
第三个,别只看价格,服务也很重要。有的小公司报价便宜两三百,但真出事了理赔慢得要命,定损员半天不来,耽误的是自己的时间。我一般会优先选人保、平安、太平洋这几家,网点多理赔快,然后用好车主保险助手对比一下同样的保障方案哪家报价更低,综合下来选性价比最高的那个。最后提醒一句,买之前一定看清条款里的免赔额和免责范围,别等出了事才发现这也不赔那也不赔,那就真亏大了。





游戏软件
 IQOO_Neo_10_Pro_5G

 战棋天下手游休闲益智
 模拟餐厅九游版模拟经营
 冠军网球九游版体育竞技
 穿越之锦绣缘九游版休闲益智
 游戏王座手游卡牌回合
 葫芦娃奇遇之旅手游卡牌回合
 远征将士九游版策略塔防
 主公跑跑跑手游策略塔防
 繁花似锦九游版休闲益智
 料理次元九游版休闲益智
 大乱斗学园官方版卡牌回合
 星际跃迁手游官方版动作格斗
 渝快办app下载重庆市生活服务
 贝乐虎儿歌app育儿亲子
 热拉app下载官方(the L)通讯社交
 the L下载安卓最新版本2026通讯社交
 大江新闻app下载安装最新版新闻阅读
 小盒课堂app免费下载2026考试学习
 外语通小学版APP官方最新版考试学习
 QQ同步助手最新版手机软件
 圆通行者app官方下载安装办公商务
 qq手机版下载安装2026最新版通讯社交
 公务之家手机app下载办公商务
 霸天安云监控app生活服务